Hipoteca en Zona Inundable: ¿Es Posible? Riesgos y Soluciones 2026
Todo lo que debes saber antes de comprar vivienda en zona de riesgo de inundación
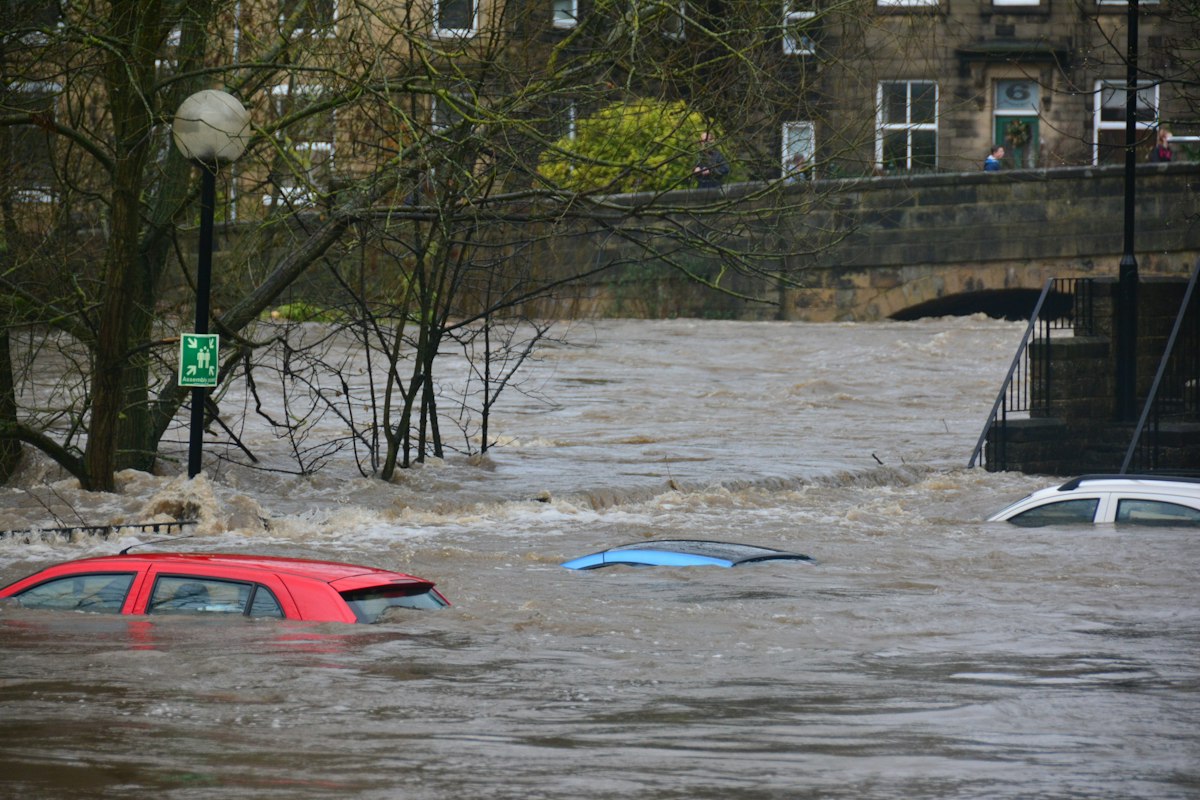
Comprar una vivienda en zona inundable y conseguir hipoteca es posible, pero implica riesgos reales y condiciones específicas que el comprador debe conocer. Tras los recientes episodios de DANA en España, los bancos y tasadores son mucho más cautelosos con estas propiedades.
En esta guía te explicamos cómo verificar si una vivienda está en zona inundable, qué dice el banco, qué seguros necesitas y qué riesgos debes valorar antes de firmar.
Cómo Saber si una Vivienda Está en Zona Inundable
El Sistema Nacional de Cartografía de Zonas Inundables (SNCZI) del Ministerio de Transición Ecológica tiene el mapa oficial de riesgo de inundación en España. Puedes consultarlo gratuitamente en su visor online.
Las zonas se clasifican por frecuencia de riesgo:
- T10 (alta frecuencia): Inundación probable cada 10 años. Riesgo muy alto
- T100 (frecuencia media): Probable cada 100 años. Riesgo significativo
- T500 (baja frecuencia): Probable cada 500 años. Riesgo bajo pero existente
También puedes consultar el Plan de Gestión de Riesgo de Inundación de tu cuenca hidrográfica y preguntar al ayuntamiento si la zona tiene histórico de inundaciones.
Qué Dice el Banco si la Vivienda Está en Zona Inundable
Los bancos han endurecido su postura tras los eventos de inundación recientes. Su actitud depende del nivel de riesgo:
Riesgo Muy Alto (T10)
Muchos bancos deniegan directamente la hipoteca o reducen significativamente el porcentaje financiado. La tasación también puede ser muy baja o no admitida.
Riesgo Medio (T100)
El banco puede conceder hipoteca pero con condiciones especiales: mayor seguro de hogar obligatorio, porcentaje de financiación reducido (60-70%) y posiblemente tipo de interés más alto.
Riesgo Bajo (T500)
Generalmente no afecta a la concesión de hipoteca, aunque la tasadora puede incluir una nota de riesgo en el informe.
Herramienta gratuita
¿Cuánto pagarías tú de hipoteca?
Introduce el importe, el plazo y el tipo de interés en nuestro simulador de hipoteca y obtén al instante tu cuota mensual, el total de intereses y la comparativa entre plazos.
Seguros Obligatorios y Costes Adicionales
En zonas inundables, el seguro de hogar es más caro y en algunos casos obligatorio el seguro del Consorcio de Compensación de Seguros, que cubre catástrofes naturales.
- Seguro de hogar estándar: Las aseguradoras privadas pueden excluir daños por inundación en zonas de alto riesgo
- Consorcio de Compensación de Seguros: Cubre inundaciones extraordinarias si pagas la prima adicional (incluida automáticamente en tu seguro)
- Seguro específico de inundación: Algunas aseguradoras especializadas ofrecen coberturas completas para zonas de riesgo
Antes de comprar, verifica con tu aseguradora que la póliza cubre efectivamente la vivienda en zona inundable. Sin cobertura, un episodio grave puede dejarte sin seguro ni hipoteca pagada.
Riesgos Financieros y de Patrimonio a Largo Plazo
Más allá de los daños físicos, comprar en zona inundable implica riesgos patrimoniales serios:
- Depreciación del valor: Tras eventos de inundación, los precios de las viviendas afectadas caen entre el 10% y el 30%
- Dificultad para vender: Cada vez más compradores informados rechazan zonas inundables
- Imposibilidad de refinanciar: Si el valor baja por evento climático, el banco puede no refinanciar
- Normativa urbanística restrictiva: Nuevas construcciones o reformas pueden estar limitadas en zonas de DPH (Dominio Público Hidráulico)
Antes de tomar una decisión, solicita un análisis hipotecario personalizado que incluya la valoración del riesgo de la propiedad.
Preguntas frecuentes
¿Me dan hipoteca si la casa está en zona inundable?
Depende del nivel de riesgo. Zonas T500 (riesgo bajo) generalmente no tienen problema. Zonas T100 (riesgo medio) pueden tener condiciones especiales. Zonas T10 (riesgo alto) muchos bancos deniegan o reducen mucho la financiación.
¿Cómo sé si una vivienda está en zona inundable?
Consulta el visor SNCZI del Ministerio de Transición Ecológica (miteco.gob.es). También puedes preguntar al ayuntamiento o a la Confederación Hidrográfica de tu cuenca. La tasadora también incluye esta información en su informe.
¿El seguro cubre daños por inundación en zona de riesgo?
Depende. El Consorcio de Compensación de Seguros cubre catástrofes naturales (inundaciones extraordinarias) si tienes seguro de hogar activo. Las aseguradoras privadas pueden excluir daños en zonas de riesgo alto. Verifica tu póliza.
¿Se puede vender una vivienda en zona inundable?
Sí, pero puede ser difícil y a menor precio. Desde 2021 existe obligación de informar al comprador del riesgo de inundación en la compraventa. Los compradores informados son más reacios a estas propiedades.
¿Qué pasa con mi hipoteca si mi casa se inunda?
La hipoteca sigue siendo tuya aunque la vivienda esté dañada. El seguro del hogar (Consorcio) cubriría los daños materiales. Si los daños hacen inhabitable la vivienda permanentemente, puede generarse una situación compleja con el banco.
¿Puedo construir en zona inundable?
Generalmente está restringido o prohibido. En la zona de flujo preferente del río (DPH) está prohibido construir. En zonas T10 también hay restricciones severas. Consulta siempre con el ayuntamiento y la Confederación Hidrográfica antes de cualquier operación.
¿Cuánto pagarías tú de hipoteca?
Usa nuestro simulador de hipoteca gratuito para calcular tu cuota mensual exacta, el total de intereses y comparar plazos. Solo necesitas el importe, el plazo y el tipo de interés.
¿Necesitas Ayuda Personalizada?
Realiza un estudio hipotecario gratuito sin compromiso. Te respondemos en menos de 2 horas.
Solicitar Asesoramiento Gratis